借用書の書き方と法的効力|無効化を防ぐ手書きルールと文例2026
親しい友人や家族、親族間であっても、金銭の貸し借りは人間関係を一瞬で破綻させるリスクを秘めています。「口約束でも法律上は契約が成立する」と民法に定められていても、いざ返済が滞った際に客観的な証拠がなければ、貸した事実すら証明できません。紙1枚の書き方次第で、手にした文書の法的効力は大きく左右されます。
法的な不備によって借用書が無効化する決定打とは何なのか。手書きで作成する際の絶対ルールや印紙税の金額、親子間で贈与税とみなされないための文面まで、金銭トラブルを未然に防ぐための実践ポイントを分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書が無効になる最大の原因は「金銭授受の事実や返済期日の曖昧さ」にあり、手書き・PC作成いずれも厳密な要件定義が必須。
- 要点2:1万円以上の金銭貸借には印紙税の納付が必要であり、利息制限法(年15.0%〜20.0%)を超える金利設定は超過部分が無効となる。
- 要点3:親子間の貸し借りでは「ある時払いの催促なし」にすると贈与税の課税対象になるため、返済期日と利息を明記し、確実な返済履歴を残すことが不可欠。
【法的効力ゼロの罠】借用書が無効化する決定的な理由と手書きルール
借用書を作成しても、記載内容に不備があれば裁判所で有力な証拠として認められず、借用書無効理由に直結してしまいます。法的に有効な書面として機能させるためには、民法上の要件を漏れなく満たさなければなりません。
最も典型的な失敗例は、「〇〇円を借りました」という文面だけで、「実際に金銭を受け取った日付」や「返済期日」「利息の合意」が抜けているケースです。金銭の貸借は「実際に金銭を相手へ引き渡した事実」があって初めて効力が生じるため、受領文言がない書面は法的効力が著しく低下します。
また、借用書手書きルールには改ざんを防ぐための厳格な決まりがあります。手書きで作成する場合、以下の注意点を守る必要があります。
- 筆記具の指定:消せるボールペンや鉛筆は不可。必ず油性ボールペンや万年筆を使用する。
- 金額表記は大字(漢数字)を使用:改ざんを防ぐため、「壱、弐、参、拾、万」などの大字を用いるか、金額の頭に「¥」、末尾に「-」や「也」を付記する(例:金壱百万円也)。
- 修正時のルール:修正テープや修正液は無効。二重線を引き、その上から本人の借用書署名捺印実印と同じ印鑑で訂正印を押印する。
なお、一般に「借用書」と呼ばれる文書は借主が貸主に差し入れる一方的な形式ですが、貸主と借主の双方が署名捺印する金銭消費貸借契約書違いを理解しておくことも大切です。トラブルを未然に防ぐ観点からは、双方が契約内容を確認して1通ずつ保持する金銭消費貸借契約書の形式をとる方が証拠力として遥かに優れています。
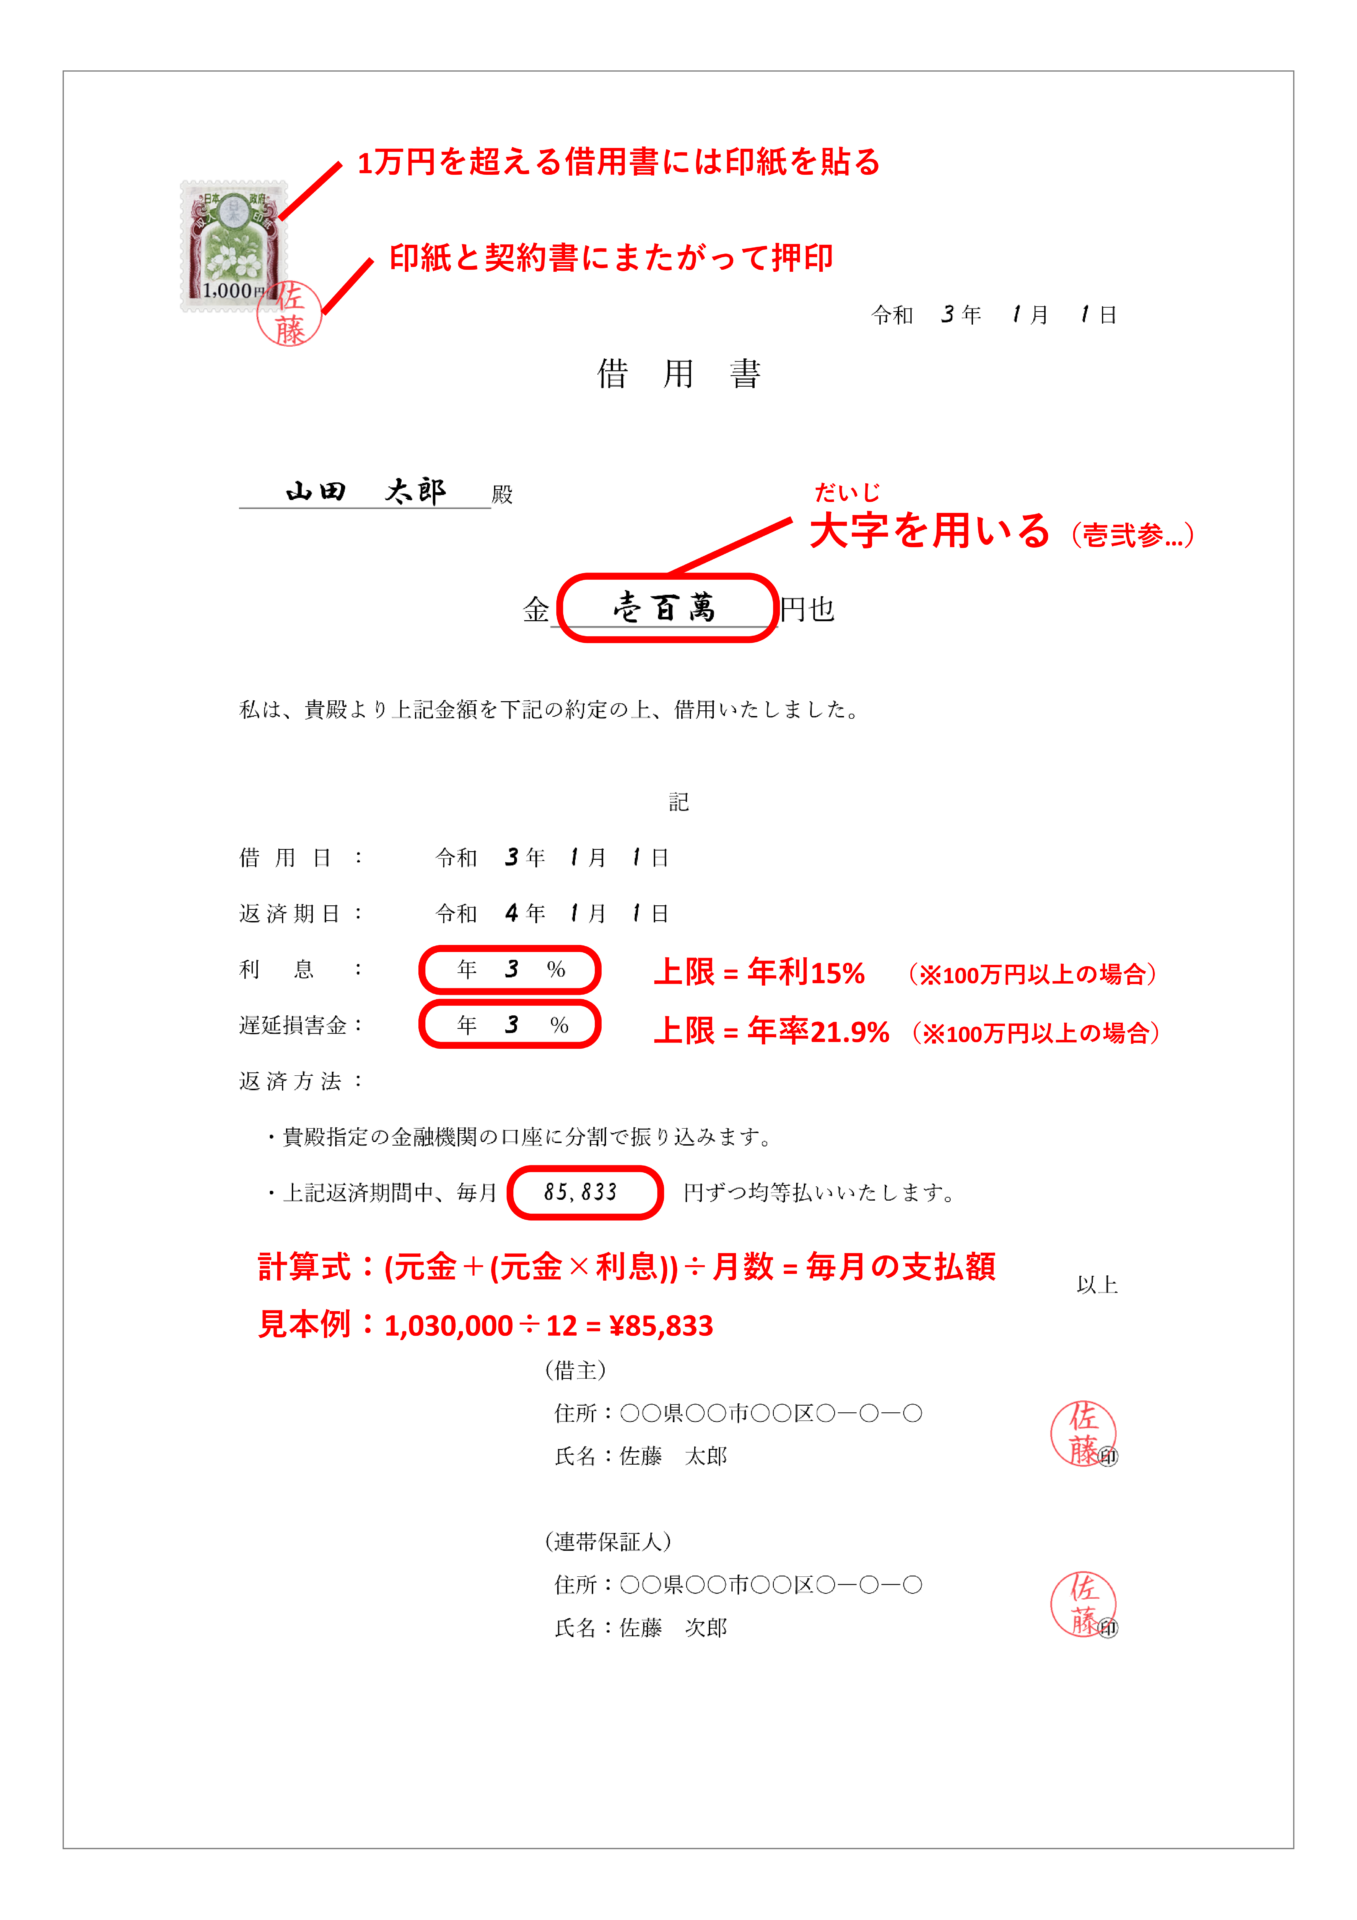
【実務データ比較】借用書の記載必須項目・印紙税・利息の上限基準
借用書を作成するにあたって、必ず把握しておくべき法的な数値基準を以下の表にまとめました。印紙税の貼り忘れによる過怠税や、違法金利の設定による契約無効化を防ぐための指針となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 借用書印紙税金額 | 1万円未満:非課税 10万円以下:200円 50万円以下:400円 100万円以下:1,000円 500万円以下:2,000円 | 借入額に応じた収入印紙の貼付と消印が必要(印紙税法) | 印紙の貼り忘れでも借用書の法的効力自体は消えないが、税務調査で本来の印紙税額の3倍(過怠税)が徴収されるため貼付は必須。 |
| 借用書利息上限利率 | 元本10万円未満:年20.0% 元本10万〜100万円未満:年18.0% 元本100万円以上:年15.0% | 利息制限法に基づく上限規制 | 個人間であっても上限を超える金利を設定した場合、超過部分は無効。年109.5%を超える設定は出資法違反となり刑事罰の対象。 |
| 借用書時効消滅期間 | 返済期日から5年間(権利行使可能を知った時)または10年間 | 2020年4月施行の改正民法第166条 | 何もしないまま5年が経過すると、相手方からの「時効の援用」により請求権が完全に消滅する。内容証明送達や一部返済による更新が重要。 |
| 捺印と証拠能力 | 認印:証拠能力「中」 実印+印鑑証明書:証拠能力「極めて高」 | 民事訴訟法第228条4項(真正の推定) | 「勝手に名前を使われた」という偽造主張を封じるため、50万円以上の貸借では印鑑登録証明書の添付と実印の押印が実務上の鉄則。 |
【コピペで使える文例】個人間・親子間の借用書テンプレート
実務でそのまま利用できる、法的に必要な要件を網羅した借用書テンプレートを掲載します。用途に応じて適切な文面を選択してください。
1. 友人・知人向け:借用書個人間文例
借用書
貸主 [貸主の氏名] 殿
私は、本日、貴殿より以下の通り金銭を借用し、受領いたしました。
後記の条項を厳守し、確実に返済することを誓約いたします。借入金額:金 〇〇〇,〇〇〇 円也
1. 借入日:202X年〇月〇日
2. 返済期日:202X年〇月〇日
3. 返済方法:貸主指定の銀行口座(〇〇銀行 〇〇支店 普通 〇〇〇〇〇〇 口座名義:〇〇 〇〇)へ振込送金して支払う(振込手数料は借主負担)。
4. 利息:年 〇.〇%とする(無利息の場合は「無利息とする」と明記)。
5. 遅延損害金:返済期日までに返済がないときは、返済期日の翌日から完済に至るまで、残元金に対し年 〇.〇%(上限年14.6%)の割合による遅延損害金を支払う。
6. 期限の利益の喪失:借主が返済を1回でも怠ったとき、または破産申し立て等の信用不安が生じたときは、貸主からの通知催告を要せず直に残債務全額を一括返済する。202X年〇月〇日
借主(債務者)
住所:東京都〇〇区〇〇 1-2-3
氏名:[借主の直筆署名] (実印押印)
生年月日:19XX年〇月〇日
連絡先電話番号:090-XXXX-XXXX
2. 税務署対策:親子間借用書書き方のポイント
親子や親族の間で数百万円単位の金銭を融通する際、最も恐ろしいのが「贈与税のみなし課税」です。国税庁の指針では、親族間であっても「ある時払いの催促なし」「無利息かつ返済期日なし」といった実質的な贈与と認められる貸借は、借入額全体に対して贈与税が課されます。
親子間の借用書では、以下の要素を必ず盛り込まなければなりません。
- 相場に基づいた利息の設定:無利息は利息相当分の贈与と疑われるため、年1.0%前後の現実的な低利を設定する。
- 明確な返済スケジュール:借主の収入に見合った月々の返済額と最終完済期日を明記する。
- 銀行振込による証拠化:現金の手渡しは絶対に避け、通帳に通帳記帳される形で毎月の返済実績を残す。

【実態検証】貸した側・借りた側の生々しい証言に見るトラブル現場
法律相談窓口やSNSのコミュニティに寄せられる生々しいトラブル事例を検証すると、「書面を作成しなかった」「曖昧なメモ程度で済ませた」ことによる被害が後を絶ちません。
ネット上の相談掲示板には、以下のような悲痛な告白が数多く記録されています。
「学生時代からの親友に『来月必ず返すから』と頼まれ、借用書なしで80万円を貸した。半年経っても返済されず、催促した途端に連絡をブロックされた。弁護士に相談したが、振込履歴だけでは『贈与や過去の清算金だと反論されたら裁判で立証が難しい』と言われ、泣き寝入りするしかなかった」(30代男性・会社員の手記より)
裁判実務において、金銭の受け渡しがあった履歴(銀行振込記録など)だけでは「貸した」という合意の証明には不十分とみなされることがあります。相手方が「もらったものだ」「別の売買代金だ」と主張した場合、それを覆す唯一無二の武器が署名・捺印された借用書です。
一般に知られていない盲点|公正証書の作成方法と執行認諾文言の威力
私文書として作成した借用書は、相手が返済を踏み倒した場合、まず民事訴訟を起こして勝訴判決を得なければ財産を差し押さえることができません。裁判には数ヶ月以上の期間と数十万円の費用がかかります。
この最大の弱点を克服する手段が、公証役場で作成する公正証書作成方法の活用です。
公正証書の中に「強制執行認諾条項(債務者が返済を怠ったときは、直ちに強制執行に服する旨)」を記載しておけば、裁判を経ることなく、即座に相手の給与口座や預貯金、不動産を差し押さえることが可能になります。
作成の手順は以下の3ステップです。
- 公証役場の選定と事前予約:全国各地にある公証役場へ連絡し、借用書案を提出して内容の事前審査を受ける。
- 必要書類の準備:貸主・借主双方の「実印」「印鑑登録証明書(発行後3ヶ月以内)」「本人確認書類」を用意する。
- 公証役場での署名捺印:公証人の面前で契約内容を読み上げ確認し、双方が署名捺印して原本を公証役場に保管する。
公証人手数料は借入金額に応じて数千円から数万円程度かかりますが、貸し倒れリスクを回避するための保険としては極めて費用対効果が高い選択肢です。

【プロの結論】心理的バウンダリーと金銭貸借における判断基準
家族間や親しい友人同士の金銭トラブルの根底には、日本特有の「甘えの構造」や、家族間の心理的境界線が曖昧になる「共依存関係」が深く関わっています。「家族だから」「親友だから」という感情的な理由で書面の作成をためらうこと自体が、かえって相手の返済義務感を麻痺させ、破滅的な関係悪化を招く主因となります。
健全な心理的バウンダリー(境界線)を維持するためには、「親しい間柄だからこそ、法律のルールに則って書面を残す」という毅然とした姿勢が欠かせません。
金銭貸借を行うべき人と絶対に断るべき人の判断基準
- 貸しても問題ないケース:
- 借主自身が借用書の作成と実印の押印、印鑑証明書の提出を自発的に快諾する場合。
- 明確な使途と確実な返済原資(毎月の手取り収入など)が客観的に証明できる場合。
- 万が一返済が滞っても、自身の生活基盤が一切揺らがない余剰資金の範囲内である場合。
- 絶対に貸してはならない(断るべき)ケース:
- 「借用書を書いてほしい」と伝えた際に不快感を示したり、「信用していないのか」と感情論で返す相手。
- 使途がギャンブル、投機、他社からの借金の穴埋め(自転車操業)である場合。
- 親子間であっても「返済期日を決めずに貸してほしい」と要求してくる場合。
【借用書の書き方】に関するよくある質問(FAQ)
Q1:借用書をパソコンで作成して印刷し、署名だけ手書きにしても法的効力はありますか?
A1:法的な効力に全く問題ありません。本文をパソコンで作成し、借主の氏名部分のみを「自筆署名+実印捺印」にする形式は、文字の判読ミスを防げるため実務上も広く推奨されています。
Q2:借用書に貼る収入印紙に割り印(消印)を忘れました。借用書自体が無効になりますか?
A2:借用書自体の法的効力は無効になりません。印紙の貼付漏れや消印漏れは税法上の問題であり、契約の有効性には影響しません。ただし、税務署から過怠税を課されるリスクがあるため、貸主と借主の印鑑で速やかに消印を行ってください。
Q3:友人にお金を貸して5年が経ちそうです。時効を止めるにはどうすればよいですか?
A3:時効を中断(更新)させる最も確実な方法は、相手に「1円でも良いので返済させる」または「残債を認める承認書に署名させる」ことです。これにより時効期間はリセットされ、その時点から再び5年間延長されます。応じない場合は、配達証明付き内容証明郵便で催告し、6ヶ月以内に裁判上の請求を行う必要があります。
まとめ:金銭トラブルを断ち切り大切な関係を守るための第一歩
借用書は、単に借主を縛るための道具ではありません。貸主と借主の間で約束内容を明確に可視化し、後々の感情的な食い違いや人間関係の破綻を防ぐための「相互の信頼を守る盾」です。
不備のない書面を作成し、必要に応じて印紙の貼付や公正証書化を行うことで、無用な法的リスクは確実に排除できます。曖昧な口約束を排除し、厳格なルールに基づいた書面を交わすことが、トラブルを防ぐ確実な第一歩となります。 (出典: 借用 書 書き方(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
