消費税減税は2026年に実現するのか?各党公約と財源の壁を徹底検証
相次ぐ物価高騰が家計を直撃し続ける中、国会や各種メディアで最も熱い議論を巻き起こしているのが「消費税の減税」を巡る政策論争です。日々の買い物で差し引かれる負担感を直接緩和する特効薬として期待が集まる一方で、政府・与野党間ではその実現可能性や副作用を巡って激しい応酬が繰り広げられています。
果たして生活者が切望する負担軽減措置は本当に実行されるのか、それとも過去の議論と同様に見送られるのか。本稿では、政治取材や経済統計の最新データに基づき、引き下げが難航する構造的要因から各政党のスタンスの違い、そして私たちの生活に及ぼす波及効果までを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の税制議論において「消費税減税」は最大の争点だが、社会保障財源の代替案と国債発行余力を巡る対立が依然として最大の障壁となっている。
- 要点2:野党勢力による「5%への一律引き下げ」や「食料品の非課税化」の提案に対し、与党側は給付金や所得税減税によるピンポイント支援を優先する姿勢を崩していない。
- 要点3:減税が実施された場合、家計の可処分所得は確実に押し上げられるものの、店舗側の価格改定コストやインボイス制度の再改修といった実務的混乱への対策が不可欠である。
【2026年最新】消費税減税はいつから実現?見送られてきた決定的な理由
「消費税減税はいつから始まるのか」という疑問に対し、現時点での法改正スケジュールを俯瞰すると、短期間での電撃的な引き下げは極めてハードルが高いのが冷厳な事実です。2026年最新税制改正の大綱議論においても、消費税率そのものの引き下げは本則審議のメインストリームから外され、重点は所得税控除の拡充や定額減税の事後検証へとシフトしています。
これまで消費税の減税が見送られ続けてきた決定的な理由は、税収への影響と社会保障制度の維持基盤にあります。財務省の試算データによると、消費税率を1%引き下げるだけで約2.8兆円から3兆円規模の国税・地方税収が失われます。現行の10%から「消費税5パーセント引き下げ」を断行した場合、年間でおよそ14兆円〜15兆円もの恒久財源が消失する計算です。
公的年金、医療、介護、少子化対策費が毎年のように膨らみ続ける構造下において、穴埋めとなる明確な代替財源(大規模な歳出改革や富裕層・大企業への増税)が合意されない限り、財務当局や慎重派の政治家が引き下げの引き金を引くことは極めて困難な力学が働いています。
物価高騰対策としての消費税減税|知っておくべきメリットとデメリット
消費税減税を巡る議論を整理する上で、政策がもたらす光と影の両面を客観的に把握する必要があります。物価高騰対策としての減税には即効性がある反面、無視できない副作用も潜んでいます。
まず消費税減税のメリットとデメリットにおける最大の利点は、すべての購買層に対して等しく負担軽減が行き渡る点です。特に所得に対する消費支出の割合が高い低所得世帯ほど恩恵の比率が大きくなるため、逆進性の緩和に直結します。また、食料品非課税などのピンポイント措置を講じれば、生活必需品の買い控えを防ぎ、冷え込んだ内需を一気に刺激する心理的アナウンスメント効果が期待されます。
一方でデメリットとして挙げられるのは、価格転嫁の不確実性と現場の事務負担です。税率を引き下げても、原材料高に苦しむ事業者が店頭価格をそのまま維持した場合、減税分の恩恵が消費者に直接届かない懸念があります。さらに、税率変更に伴うPOSレジ改修や棚札の張り替えコストは中小小売店にとって重い負担としてのしかかります。
【各党公約比較】5%引き下げから廃止論まで|国民民主党の政策と各党のスタンス
国政における消費税の扱いは、各政党の経済ビジョンを如実に映し出す鏡となっています。主要政党が掲げる公約と現実的な落としどころを比較表で整理しました。
| 政党・勢力 | 掲げる政策方針・主張 | 想定される財源措置 | 編集部の見解・実現性 |
|---|---|---|---|
| 自由民主党・公明党 | 現行維持(10%・軽減税率8%)。所得税減税や給付金で対応 | 税収上振れ分の還元、既存歳出の見直し | 社会保障財源としての堅持姿勢が強固で、本則減税には最も消極的 |
| 国民民主党 | 実質賃金が持続的にプラス化するまで「一律5%」へ時限減税 | 特例国債の一時発行、経済成長に伴う税収増 | 「手取りを増やす」政策として若年層・現役層の支持を集め、法案提出を主導 |
| 立憲民主党 | 時限的な減税や「給付付き税額控除」の導入による逆進性対策 | 金融所得課税の強化、法人税率の見直し | 党内でも財政規律派と減税推進派の意見調整が続いており、制度設計が鍵 |
| 日本維新の会 | 消費税率の一律2年間5%引き下げ、フロー課税の最小化 | 徹底した行財政改革、公務員人件費の削減 | 歳出削減とセットでの減税を強く主張するが、削減規模の具体化が課題 |
| 共産党・れいわ | 消費税の即時5%減税、または将来的な消費税廃止の可能性を提示 | 大企業・富裕層への応分負担増、国債発行 | 抜本的な税制改革を訴えるが、国会内での議席比率から単独成立は困難 |
特に注目すべきは国民民主党の政策展開です。同党は「賃金上昇率が物価+2%に達するまでの時限的5%引き下げ」を明確に打ち出し、所得税の基礎控除引き上げ論争と並んで国会審議のキャスティングボートを握り続けています。これにより、従来はタブー視されていた「一律引き下げ」の議論が現実的な政治日程に浮上する契機となりました。

最大のハードル「財源問題」とインボイス制度見直しのリアル
減税論議が本格化するたびに立ちふさがるのが、避けては通れない消費税減税の財源問題です。財務省の主計局関係者が公の場で繰り返し指摘するように、消費税収は地方交付税交付金を含む基礎的財政収支(プライマリーバランス)の根幹を支えています。
もし国債発行によって恒久的な減税財源を賄おうとすれば、国債市場における長期金利の急騰を招き、結果として住宅ローン金利の上昇や円安の加速という形で国民生活に跳ね返るリスクが指摘されています。欧州諸国のように付加価値税の税率引き下げに踏み切った国でも、多くは「半年から1年間」という極めて限定的な時限措置にとどめているのが実情です。
さらに実務面で深刻なのが、インボイス制度見直しとの整合性です。仮に食料品のみを非課税やゼロ税率とし、一般品目を別税率とする複数税率構造がさらに複雑化した場合、事業者の仕入税額控除の計算は極めて煩雑になります。事業者の間からは「インボイス制度を抜本的に再設計・廃止しない限り、頻繁な税率変更は経理現場を麻痺させる」との悲痛な声が上がっており、税制事務の簡素化と減税はワンセットで議論されなければなりません。
【実態検証】現場の中小事業者と生活者が抱く本音と世論のギャップ
消費税減税を巡る世論調査では、各種報道機関の調査で常に「引き下げ賛成」が6割から7割を占める高水準を維持しています。SNS上でも「毎月の食費にかかる8%〜10%の税負担が重すぎる」「給付金は一度きりだが減税なら継続的に助かる」という生活者の切実な声が溢れています。
しかし、実際の商取引の現場である中小企業や個人事業主への取材を行うと、単なる歓迎ムードだけではない複雑な葛藤が浮かび上がってきます。都内で食品スーパーを経営する代表者は、当時の特番インタビューで次のような率直な苦悩を明かしています。
「税率が下がること自体はお客様の購買意欲を刺激するため大歓迎です。しかし、数ヶ月や1年といった短期間で税率がコロコロ変わると、受発注システムの更新費用やPOPの差し替えだけで数百万円の持ち出しになります。大手チェーンなら吸収できても、小規模事業者にとっては死活問題です」
このように、生活者が望む「速やかな負担軽減」と、現場が求める「予見可能性と事務手続きの安定性」の間には看過できないギャップが存在しています。

一般に知られていない盲点とネットの誤解|「減税=即座に物価下落」の罠
ネット上の議論で頻繁に見受けられるのが、「消費税率を下げさえすれば、すべての商品の値札が翌日からその分だけ安くなる」という短絡的な思い込みです。しかし、経済学的な価格転嫁メカニズムから見ると、これは必ずしも保証されていません。
過去に海外で付加価値税を引き下げた事例(ドイツや英国の時限減税など)を検証すると、減税分のうち最終価格に反映された割合(パススルー率)は品目によって大きく異なり、外食やサービス業などでは50%〜70%程度にとどまったという研究報告もあります。原材料コストの上昇分を価格に転嫁しきれていなかった企業が、減税のタイミングを利用して自社の利益率回復に充当するケースが多いためです。
【プロの結論】経済合理性と持続可能性から見る選択の指針
消費税減税を支持すべきか、それとも他の支援策を優先すべきか。判断に迷った際は、以下の基準に照らし合わせて政策の妥当性を見極める視点が必要です。
- 減税政策を前向きに評価できる条件:
- 日々の食費や日用品など、生活必需品に対する逆進性対策を最優先で求めている場合
- 給付金の申請手続きや所得制限の線引きによる不公平感に強い不満を感じている場合
- 市場全体への強力なアナウンスメント効果で、停滞する消費マインドを一新させたい場合
- 慎重な見極め・別アプローチを検討すべき条件:
- 将来の社会保障サービス(医療費の窓口負担増、介護保険サービスの縮小)の改悪を避けたい場合
- 中小企業の過度な事務負担やシステム改修コストの増大を懸念する場合
- 財政規律の弛緩による長期金利の上昇や、急激な為替変動による輸入物価高を恐れる場合
【消費 減税】に関するよくある質問(FAQ)
Q1:食料品の消費税をゼロ(非課税)にすることは技術的にすぐ可能ですか?
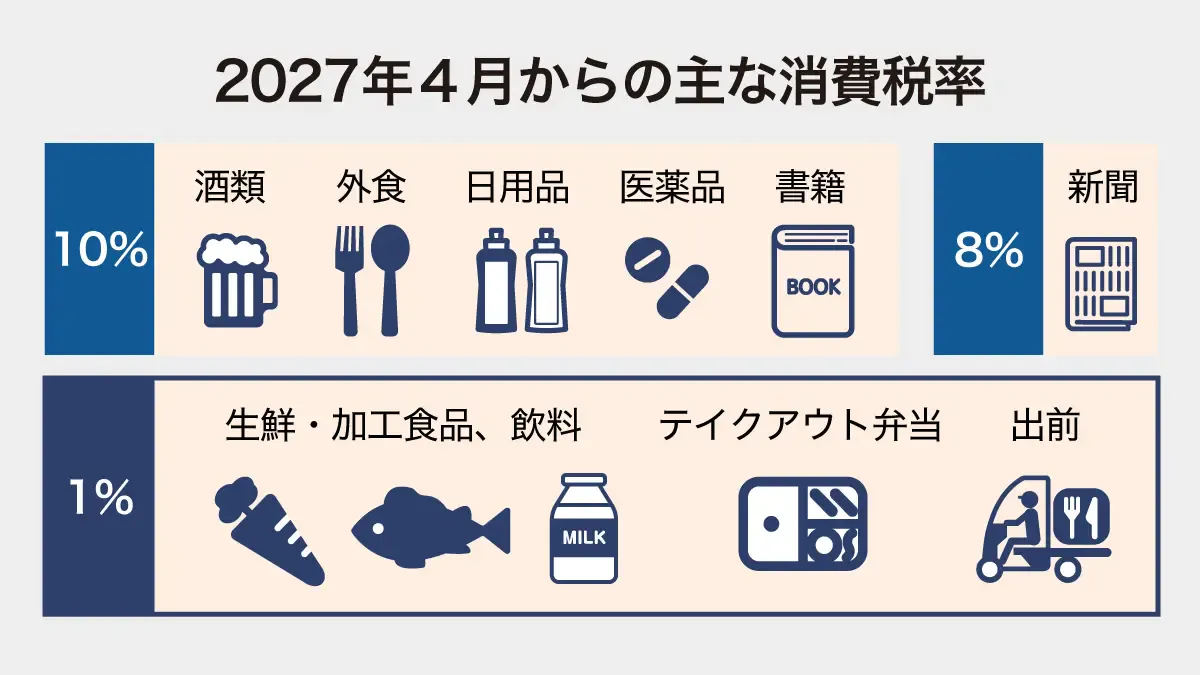
A1:制度設計自体は可能ですが、即座の導入には高いハードルがあります。現行の軽減税率(8%)を0%に変更する場合でも、流通各社の受発注システムやレジプログラムの改修に最低でも数ヶ月から半年の準備期間が必要です。また、外食とテイクアウトの線引き基準をどう再設定するかなど、現場の混乱を防ぐ運用ルールの再構築が不可欠となります。
Q2:定額減税や現金給付と比べて、消費税減税のほうが優れている点は何ですか?
A2:消費税減税の最大の強みは「申請不要」「所得制限なし」「即時かつ継続的」に全世帯へ恩恵が届く点です。定額減税のように給与明細上での複雑な税額計算を事業者に強いる必要がなく、現金給付のように自治体の莫大な振込事務コストや給付漏れが発生しないという制度上の明快さがあります。
Q3:野党が多数派を握った場合、本当に消費税は引き下げられますか?
A3:野党が国会で過半数を確保した場合でも、即座の引き下げには慎重な調整が求められます。各党間で「5%への引き下げ」や「食料品非課税」など主張の力点が異なる上、年間10兆円を超える代替財源の確保方法について合意を形成する必要があります。そのため、仮に法案が成立するとしても、段階的な実施や時限的な措置として導入される可能性が高いと考えられます。
まとめ:2026年以降の税制議論を見極めるための視点
消費税減税を巡る議論は、単なる税率の引き上げ・引き下げという数字の争いにとどまらず、「どのような国家像と社会保障制度を次世代に残すのか」という根本的な哲学の問い直しでもあります。
物価高から生活防衛を図るための即効薬として減税を求める声が高まる一方、財源の裏付けなき減税が将来の負担増を招く危険性も直視しなければなりません。提示される公約の耳触りの良さだけに惑わされることなく、財源の手当てや現場への影響までを含めた政策の全体像を冷静に見極める視点こそが、今まさに求められています。 (出典: 消費 減税(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
